
F5公布2024财年第三季度营收,达到指引区间上限;得益于软件业务强劲表现,预计2024财年营收约为28亿美元;上调盈利增长预期
发布日期:2024年7月29日
联系人
- Suzanne DuLong投资者关系副总裁F5(206) 272-7049s.dulong@f5.com
- Dan SorensenF5(650) 228-4842d.sorensen@f5.com
美国华盛顿州西雅图:F5, Inc.(纳斯达克股票代码:FFIV)今日公布了截至2024年6月30日的第三财季财务业绩。
F5总裁兼首席执行官François Locoh-Donou表示:“在软件业务增长以及全球服务产品持续增长的推动下,我们第三季度的收入达到业绩指引区间上限。此外,我们持续严守运营纪律,使每股收益远高于业绩指引区间上限。”
Locoh-Donou表示:“随着全球大型企业推进IT基础设施现代化并降低IT成本,F5正展现出不可或缺的合作伙伴价值。F5通过增强自动化并显著提升运营效率,持续优化混合多云环境中的应用安全、交付、管理和性能。我们还与多家大型企业客户合作,帮助他们着手完善IT基础设施,为规模化利用AI做好准备。”
第三季度业绩摘要
2024财年第三季度营收总额为6.95亿美元,2023财年第三季度为7.03亿美元。软件业务营收为1.79亿美元,同比增长3%。系统业务营收为1.30亿美元,同比下降16%。全球服务业务营收为3.87亿美元,同比增长3%。
2024财年第三季度的GAAP毛利润为5.59亿美元,GAAP毛利率为80.4%。相比之下,上年同期的GAAP毛利润为5.61亿美元,GAAP毛利率为79.8%。2024财年第三季度的非GAAP毛利润为5.78亿美元,非GAAP毛利率为83.1%。相比之下,上年同期的非GAAP毛利润为5.79亿美元,非GAAP毛利率为82.5%。
第三季度GAAP营业利润为1.63亿美元,GAAP营业利润率为23.4%。上年同期GAAP营业利润为1.04亿美元,GAAP营业利润率为14.7%。本期非GAAP营业利润为2.33亿美元,非GAAP营业利润率为33.4%。上年同期非GAAP营业利润为2.33亿美元,非GAAP营业利润率为33.2%。
2024财年第三季度的GAAP净利润为1.44亿美元,摊薄后每股收益为2.44美元;相比之下,2023财年第三季度的GAAP净利润为8,900万美元,摊薄后每股收益为1.48美元。2024财年第三季度的非GAAP净利润为1.99亿美元,摊薄后每股收益为3.36美元;相比之下,2023财年第三季度的非GAAP净利润为1.94亿美元,摊薄后每股收益为3.21美元。
业绩汇总表
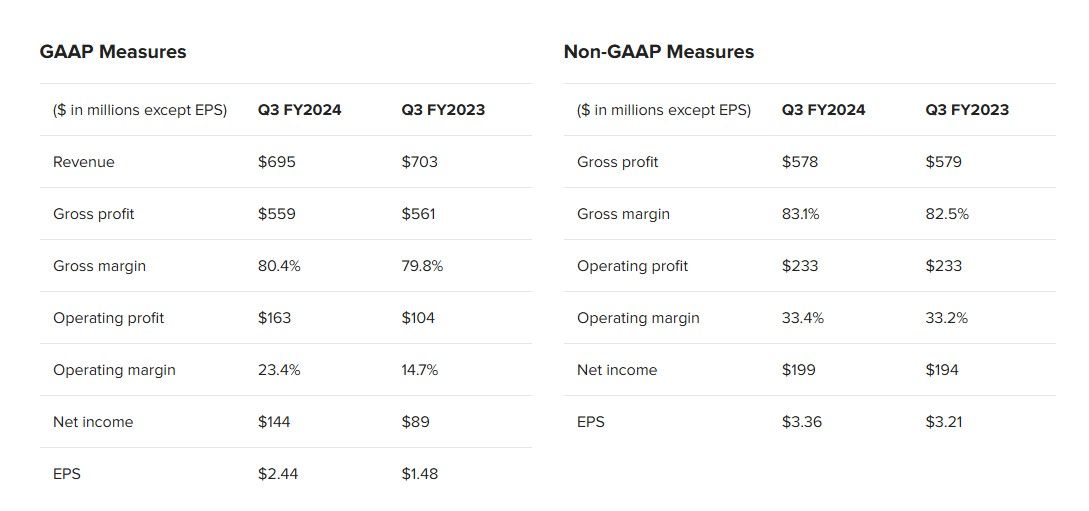
随附的合并利润表中包含GAAP指标与非GAAP指标之间的调节表。本新闻稿还包含有关非GAAP财务信息的更多说明。
业务展望
F5预计,2024财年第四季度营收将在7.20亿至7.40亿美元之间,非GAAP摊薄后每股收益将在3.38至3.50美元之间。
Locoh-Donou表示:“鉴于我们对第四季度软件需求强劲的预期,目前预计2024财年营收将接近此前预期区间的上限,约为28亿美元,与去年大致持平。得益于持续严格控制运营成本,以及第三季度税务方面的一些利好因素,我们也上调了全年盈利增长预期。目前预计,非GAAP每股收益将较2023财年增长约12%。”
公司业务展望中包含的所有前瞻性非公认会计原则(non-GAAP)指标均不包括以下项目的估计金额:无形资产摊销、股份支付薪酬费用、税收立法以及司法或行政机关对税收法规的解释所产生的重大影响(包括所得税改革的影响)、非经常性所得税调整、递延所得税资产估值备抵,以及非公认会计原则排除项目的所得税影响;也不包括未来任何收购或资产剥离、收购相关费用和减记、重组费用、设施退出成本,或当期可能发生的其他非经常性费用所产生的影响。由于上述大多数排除项目总体上波动性较高且可预测性较低,F5无法在不付出不合理努力的情况下,提供前瞻性的非公认会计原则盈利指引指标与相应美国公认会计原则(GAAP)指标之间的调节表。上述任何一项发生重大变化,都可能对我们的指引和未来GAAP业绩产生重大影响。无形资产摊销和股份支付薪酬费用等部分排除项目通常每季度都会发生,但其金额历来存在波动,并且未来各季度之间仍可能出现显著差异。
网络直播和电话会议
F5将于美国东部时间2024年7月29日16:30举行网络直播,回顾财务业绩并介绍业绩展望。可通过F5.com的投资者关系页面观看直播。在美国和加拿大,可拨打+1 (877) 407-0312通过电话参加直播会议;在美国和加拿大以外的地区,请拨打+1 (201) 389-0899。请至少提前5分钟拨打电话。网络直播回放将存档于F5网站的投资者关系页面。
前瞻性陈述
本新闻稿包含前瞻性陈述,其中包括F5作为大型企业合作伙伴所发挥的作用、F5对第四季度强劲软件需求的预期,以及公司的未来财务表现(包括收入和盈利增长)、未来客户需求,以及公司产品的性能和优势。上述陈述以及其他非历史事实陈述均属于前瞻性陈述。这些前瞻性陈述受《1995年私人证券诉讼改革法案》所确立的安全港条款约束。受某些风险因素影响,实际结果可能与前瞻性陈述中的预测存在重大差异。此类前瞻性陈述涉及风险和不确定性,以及假设和其他因素;如果这些假设和因素未能完全实现或被证明不正确,公司或行业的实际结果、业绩或成就可能与此类前瞻性陈述明示或暗示的任何未来结果、业绩或成就存在重大差异。此类因素包括但不限于:客户对产品和服务的接受程度;全球供应链持续中断,导致无法采购F5产品所需的零部件,或只能以大幅上涨的价格采购,从而影响我们的收入和/或利润率;全球经济状况及地缘政治环境的不确定性;信息技术总体支出;F5能否成功将被收购企业的产品与F5技术相集成;F5销售人员和分销合作伙伴销售新解决方案和服务产品的能力;F5或其竞争对手能否及时开发和推出更多新产品及功能,以及这些产品和功能能否获得市场认可;竞争因素,包括但不限于价格压力、行业整合、新竞争对手进入F5所在市场,以及竞争对手推出新的产品和营销举措;销售折扣增加;收购对业务的影响,以及可能出现的不利反应或业务关系或员工关系变化,包括因宣布完成收购而产生的此类反应或变化;全球经济状况的不确定性,这可能导致客户对我们产品和服务的需求下降,以及客户付款模式发生变化;涉及专利、知识产权、股东及其他事项的诉讼,以及政府调查;公司网络、产品或服务中潜在的安全缺陷;针对公司网络、产品或服务的网络安全攻击;自然灾害事件;大流行病或流行病;F5维持、发展和有效利用分销关系的能力;F5吸引、培训和留住合格的产品开发、营销、销售、专业服务及客户支持人员的能力;F5拓展国际市场的能力;F5销售周期的不可预测性;F5执行股份回购计划的能力,包括任何回购的时间安排;F5普通股的未来价格;以及我们向美国证券交易委员会提交或提供的文件中更为详尽说明的其他风险和不确定性,包括我们最新的Form 10-K和Form 10-Q报告、Form 8-K当前报告,以及我们可能不时提交或提供的其他文件。这些因素可能导致实际结果与预期存在差异。本新闻稿所载财务信息应与F5最新Form 10-Q和Form 10-K报告中包含的合并财务报表及其附注一并阅读;这些报告可能不时修订。本新闻稿中的所有前瞻性陈述均基于截至本新闻稿发布之日可获得的信息,并完全受本警示性声明的约束。F5不承担修订或更新这些前瞻性陈述的义务。
GAAP与非GAAP对账
F5管理层使用多项经营指标进行评估并作出经营决策。这些指标通常以产品和服务业务的收入以及相关业务的部分成本为基础,例如收入成本、研发费用、销售和营销费用以及一般和行政费用。其中一项指标是GAAP净利润,并视情况剔除股权激励费用、所购无形资产的摊销和减值、退出设施的成本、扣除税项后的收购相关费用、重组费用,以及某些非经常性税项费用和收益。根据经修订的《1934年证券交易法》G条例第101条,该指标属于非GAAP财务指标。如果公司使用非GAAP业绩而非GAAP业绩计算其纳税义务,则会产生额外应计税款或税收优惠;该非GAAP净利润指标会按相应金额进行调整。
以下概述了非GAAP调整项目,以及F5将这些项目从非GAAP财务指标中剔除的依据:
基于股票的薪酬。基于股票的薪酬包括股票期权、限制性股票以及员工通过公司的员工股票购买计划购买股票所产生的费用。尽管基于股票的薪酬是F5员工和高管薪酬的重要组成部分,但管理层认为,剔除基于股票的薪酬费用有助于更好地了解公司核心业务的长期表现,并便于将公司的业绩与同行公司进行比较。
所购无形资产的摊销和减值。所购无形资产在其预计使用寿命内摊销,收购完成后,管理层通常无法改变或影响其摊销。若发生某些特定事件或情况,管理层还可能需要以非经常性方式调减所购无形资产的账面价值,并确认减值费用。管理层认为,这些费用无法准确反映公司持续经营业务的业绩,因此在制定经营决策时不予考虑。但投资者应注意,无形资产的使用对F5在所列期间取得的收入有所贡献,也将对F5未来期间的收入有所贡献。
设施退出成本。F5因退出租赁设施而产生了某些非经常性使用权资产减值费用及其他相关经常性成本。这些费用不能代表公司的持续经营活动或成本。因此,剔除这些费用,以便为投资者提供更具可比性的持续经营相关成本衡量指标。
收购相关费用净额。F5的业务收购并无可预测的周期,且每笔交易的条款和范围可能存在显著差异,具有各自的独特性。F5在非公认会计原则财务指标中剔除收购相关费用,以便将公司的经营业绩与以往期间及同行公司进行有意义的比较。收购相关费用包括因收购而直接产生的规划、执行和整合成本。
重组费用。F5已产生计入其GAAP财务报表的重组费用,主要涉及裁员以及退出设施租赁承诺的相关成本。F5在评估持续经营业绩时,将这些项目从非GAAP财务指标中剔除,因为此类项目会因重组行动的规模而存在显著差异,且不能反映预期的未来运营费用。此外,这些费用不一定有助于深入了解其业务当前或过去运营的基本情况。
管理层认为,非GAAP每股净收益可为管理层和投资者提供有关公司核心业务运营表现的有用补充信息,并有助于与公司的历史经营业绩进行比较。尽管F5管理层认为这项非GAAP指标有助于评估核心业务表现,但管理层对该指标的依赖存在局限性,因为此类指标所排除的项目可能会对F5按照GAAP计算的收益和每股收益产生重大影响。因此,在评估公司核心业务表现时,F5管理层将结合使用非GAAP收益和每股收益指标以及GAAP收益和每股收益指标,以应对这些局限性。投资者应将这些非GAAP指标作为按照GAAP计算的财务业绩指标的补充,而非替代指标。
F5认为,披露非GAAP收益和每股收益指标,可为投资者评估公司核心业务表现提供额外工具;管理层在评估公司业绩时也会使用这些指标。建议投资者将GAAP业绩作为衡量财务表现的主要依据。尽管GAAP业绩更为全面,公司仍向投资者提供这些补充指标,因为结合与GAAP指标的调节表,这些指标可能有助于进一步了解公司的经营表现和财务业绩。
有关这些非公认会计准则财务指标与最具直接可比性的公认会计准则财务指标之间的调节,请参阅随附的《简明合并利润表》中题为“非公认会计准则财务指标”的部分。
关于F5
F5是一家多云应用安全和交付公司,致力于打造更美好的数字世界。F5与全球众多大型先进组织合作,保护每个应用,无论应用部署在本地、云端还是边缘。F5帮助企业持续领先于威胁,同时为客户提供卓越且安全的数字体验。有关更多信息,请访问f5.com。(NASDAQ:FFIV)
还可以在X(Twitter)上关注@F5,或访问F5的LinkedIn和Facebook主页,了解F5、合作伙伴及相关技术。
F5是F5, Inc.在美国及其他国家/地区的商标、服务标志或商号。本文提及的所有其他产品和公司名称可能是其各自所有者的商标。